Domain antike-kamine.de kaufen?
Wir ziehen mit dem Projekt
antike-kamine.de um.
Sind Sie am Kauf der Domain
antike-kamine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain antike-kamine.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Kaminofen Victoria RHYTON BimSchv Stufe 2 große Feuerstelle große SichtscheibeModern kaminöfen mit Panoramaglas RHYTON Wir möchten Ihnen einen modernen und äußerst zuverlässigen Kaminofen vorstellen. 100% in der EU produziert. Der Kaminofen wird gemäß den neuesten für die Europäische Union geltenden Vorschriften hergestellt. Hergestellt von einer der führenden europäischen Marken - Victoria. Aus diesem Grund können Sie sich auf eine hervorragende Produktionsqualität und ein zuverlässiges Produkt verlassen. Hauptmerkmale- Sehr hohe Effizienz.- Für die Produktion werden nur hochwertige Materialien verwendet.- Großes Glasdesign. Maximierung der Sicht auf die Flamme.- Umweltfreundliches Heizen mit Holz. 100% erneuerbare Energie.- Kaminofen lackiert mit hochwertiger, hitzebeständiger malen.- Die Brennkammer ist mit Vermiculite, Schamotte oder beidem isoliert.- Moderner Look mit neuestem Design- Abgedichtete Brennkammer- Einfacher Zugang zur Brennkammer durch große Tür.- Versiegelung der Tür und des Glases. Inklusive Backofentür (bei Modellen mit Backofen)- Intuitive1089,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felske, Karsten: Öfen und KamineÖfen und Kamine , Raumheizungen fachgerecht planen und bauen , Sonstige > Auto-Tuning & -Styling , Auflage: 8., vollständig überarbeitete Ausgabe, Erscheinungsjahr: 20230307, Produktform: Leinen, Titel der Reihe: Beuth Praxis##, Autoren: Felske, Karsten~Herrmann, Michael~Kuntke, Thomas~Schütze, Hendrik~Weber, Jürgen, Redaktion: Herrmann, Michael~Weber, Jürgen, Auflage: 23008, Auflage/Ausgabe: 8., vollständig überarbeitete Ausgabe, Seitenzahl/Blattzahl: 388, Keyword: Aufstellraum; Energieträger; feste Brennstoffe; Grundöfen; Heizeinsatz; Konvektionsluftführung; Luftzuführung; Ofenanlage; Pelletheizug; Verbrennungsluftleitungen; Wärmedämmung; Feuerstätten; Heizkamine; Verbrennungsluftversorgung; Warmluftheizung; Feuerungsanlagen; Heiztechnik; Flächenheizung; Holzbrandfeuerung, Fachschema: Bau / Bauberufe~Bauberuf~Kachelofen~Kamin~Energietechnik~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Technologien für feste Brennstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 249, Breite: 180, Höhe: 24, Gewicht: 888, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410213079 9783345009372 9783345007927 9783345007408 9783762533405 9783345006005, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schild Rauchabzug, Kunststoff, 297x105 mmRauchabzug Material: Kunststoff Format: 10,5 x 29,7 cm gemäß: DIN 4066 Alternative Nr.: 492K105 Basis-Mengeneinheit: Stück Breite in mm: 297 Erkennungsweite in m: 0 Gewicht in kg: 0,0316 Grundfarbe: Weiß Höhe in mm: 105 Material: Kunststoff Mengeneinheit: Stück Menge pro Einheit: 1 Randfarbe: Rot Textfarbe: Schwarz6,02 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Rauchabzug, Folie, 297x105 mmRauchabzug Material: Folie selbstklebend Format: 10,5 x 29,7 cm gemäß: DIN 4066 Grundfarbe: Weiß Textfarbe: Schwarz Basis-Mengeneinheit: Stück Breite in mm: 297 Höhe in mm: 105 Material: Folie Menge pro Einheit: 1 Mengeneinheit: Stück Erkennungsweite in m: 0 Alternative Nr.: 492F105 Gewicht in kg: 0,006 Randfarbe: Rot5,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **


Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
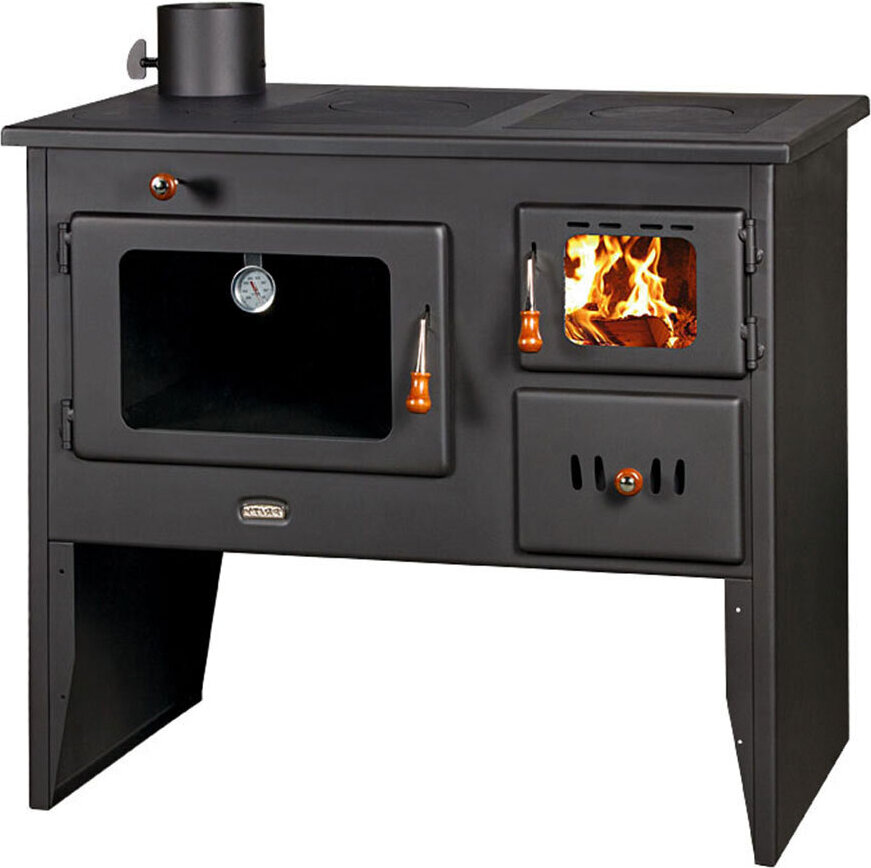
Holzbefeuerter Kaminofen Prity 2P41, linker Rauchabzug, 15 kWHolzherd mit Platten und Backofen, linker Kamin.EN-Norm; : BlmSchV2; Öko-DesignGesamtabmessungen (mm): 910 x 560 x 800 (B x T x H)Abmessungen Brennkammer (mm): 227 x 440 x 297 (B x T x H)Abmessungen des Ofens (mm): 410 x 490 x 215 (B x T x H)Gewicht 110kgUngefähre Heizfläche (m²): 79Ungefähre Heizkapazität (m³): 215Nennleistung der Raumheizung: 15 kWKamin (mm): 130Baumaterial: StahlEffizienz %: 60-80Korpus aus 2 mm starkem Stahlblech.Oberseite aus 3-4 mm dickem Stahlblech.Mit Schamottesteinen ausgekleidete Brennkammer, die Wärme speichert und die Verbrennungstemperatur erhöht.Die Brennkammer ist mit hitzebeständigem Keramikglas ausgestattet.Rost aus Gusseisen.Frontdämpfer zur Steuerung der Luftzufuhr.Rauchklappe zur Einstellung der Flammenintensität.Gehärtete Glasscheibe des Ofens.Ausgestattet mit einem Thermometer.Türgriffe aus Holz.Farbe: GraphitschwarzBrennstoffart - HolzBitte sprechen Sie vor dem Kauf einer Feuerstelle grundsätzlich mit Ihrem zuständigen Schornsteinfegermeister. La789,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzbefeuerter Kaminofen Prity 1P34 L mit linkem Rauchabzug, 10 kWHolzkocher mit kompaktem Design. Ausgestattet mit Beinen, Platte und Ofen. -Modell von PrityEN-Norm; : BlmSchV2; Öko-DesignGesamtabmessungen (mm): 750 x 450 x 800 (B x T x H)Abmessungen Brennkammer (mm): 200 x 344 x 275 (B x T x H)Abmessungen des Ofens (mm): 345 x 380 x 200 (B x T x H)Gewicht 67kgUngefähre Heizfläche (m²): 48Ungefähre Heizkapazität (m³): 125Nennleistung der Raumheizung: 10 kWLinker Kamin (mm): 130Baumaterial: StahlEffizienz %: 60-80Korpus aus 2 mm starkem StahlblechOberseite aus 3-4 mm dickem Stahlblech.Mit Schamottesteinen ausgekleidete Brennkammer, die Wärme speichert und die Verbrennungstemperatur erhöht.Die Brennkammer ist mit hitzebeständigem Keramikglas ausgestattet.Rost aus Gusseisen.Frontdämpfer zur Steuerung der Luftzufuhr.Rauchklappe zur Einstellung der Flammenintensität.Gehärtete Glasscheibe des Ofens.Ausgestattet mit einem Thermometer.Türgriffe aus Holz.Farbe: GraphitschwarzBrennstoffart - Holz Bitte sprechen Sie vor dem Kauf einer Feuerstelle grundsätzlich650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaminofen Victoria RHYTON BimSchv Stufe 2 große Feuerstelle große SichtscheibeModern kaminöfen mit Panoramaglas RHYTON Wir möchten Ihnen einen modernen und äußerst zuverlässigen Kaminofen vorstellen. 100% in der EU produziert. Der Kaminofen wird gemäß den neuesten für die Europäische Union geltenden Vorschriften hergestellt. Hergestellt von einer der führenden europäischen Marken - Victoria. Aus diesem Grund können Sie sich auf eine hervorragende Produktionsqualität und ein zuverlässiges Produkt verlassen. Hauptmerkmale- Sehr hohe Effizienz.- Für die Produktion werden nur hochwertige Materialien verwendet.- Großes Glasdesign. Maximierung der Sicht auf die Flamme.- Umweltfreundliches Heizen mit Holz. 100% erneuerbare Energie.- Kaminofen lackiert mit hochwertiger, hitzebeständiger malen.- Die Brennkammer ist mit Vermiculite, Schamotte oder beidem isoliert.- Moderner Look mit neuestem Design- Abgedichtete Brennkammer- Einfacher Zugang zur Brennkammer durch große Tür.- Versiegelung der Tür und des Glases. Inklusive Backofentür (bei Modellen mit Backofen)- Intuitive1089,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felske, Karsten: Öfen und KamineÖfen und Kamine , Raumheizungen fachgerecht planen und bauen , Sonstige > Auto-Tuning & -Styling , Auflage: 8., vollständig überarbeitete Ausgabe, Erscheinungsjahr: 20230307, Produktform: Leinen, Titel der Reihe: Beuth Praxis##, Autoren: Felske, Karsten~Herrmann, Michael~Kuntke, Thomas~Schütze, Hendrik~Weber, Jürgen, Redaktion: Herrmann, Michael~Weber, Jürgen, Auflage: 23008, Auflage/Ausgabe: 8., vollständig überarbeitete Ausgabe, Seitenzahl/Blattzahl: 388, Keyword: Aufstellraum; Energieträger; feste Brennstoffe; Grundöfen; Heizeinsatz; Konvektionsluftführung; Luftzuführung; Ofenanlage; Pelletheizug; Verbrennungsluftleitungen; Wärmedämmung; Feuerstätten; Heizkamine; Verbrennungsluftversorgung; Warmluftheizung; Feuerungsanlagen; Heiztechnik; Flächenheizung; Holzbrandfeuerung, Fachschema: Bau / Bauberufe~Bauberuf~Kachelofen~Kamin~Energietechnik~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Technologien für feste Brennstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 249, Breite: 180, Höhe: 24, Gewicht: 888, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410213079 9783345009372 9783345007927 9783345007408 9783762533405 9783345006005, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Schild Rauchabzug, Kunststoff, 297x105 mmRauchabzug Material: Kunststoff Format: 10,5 x 29,7 cm gemäß: DIN 4066 Alternative Nr.: 492K105 Basis-Mengeneinheit: Stück Breite in mm: 297 Erkennungsweite in m: 0 Gewicht in kg: 0,0316 Grundfarbe: Weiß Höhe in mm: 105 Material: Kunststoff Mengeneinheit: Stück Menge pro Einheit: 1 Randfarbe: Rot Textfarbe: Schwarz6,02 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Rauchabzug, Folie, 297x105 mmRauchabzug Material: Folie selbstklebend Format: 10,5 x 29,7 cm gemäß: DIN 4066 Grundfarbe: Weiß Textfarbe: Schwarz Basis-Mengeneinheit: Stück Breite in mm: 297 Höhe in mm: 105 Material: Folie Menge pro Einheit: 1 Mengeneinheit: Stück Erkennungsweite in m: 0 Alternative Nr.: 492F105 Gewicht in kg: 0,006 Randfarbe: Rot5,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild Rauchabzug, Alu, 297x105 mmRauchabzug Material: Aluminium 0,6 mm Format: 10,5 x 29,7 cm gemäß: DIN 4066 Alternative Nr.: 492A105 Basis-Mengeneinheit: Stück Breite in mm: 297 Erkennungsweite in m: 0 Gewicht in kg: 0,0337 Grundfarbe: Weiß Höhe in mm: 105 Material: Aluminium Mengeneinheit: Stück Menge pro Einheit: 1 Randfarbe: Rot Textfarbe: Schwarz6,52 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Rauchabzug, Folie, 148x52 mmRauchabzug Material: Folie selbstklebend Format: 5,2 x 14,8 cm Grundfarbe: Weiß Textfarbe: Schwarz Basis-Mengeneinheit: Stück Breite in mm: 148 Höhe in mm: 52 Material: Folie Menge pro Einheit: 1 Mengeneinheit: Stück Erkennungsweite in m: 0 Alternative Nr.: 492F52 Gewicht in kg: 0,0019 Randfarbe: Rot3,07 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.